
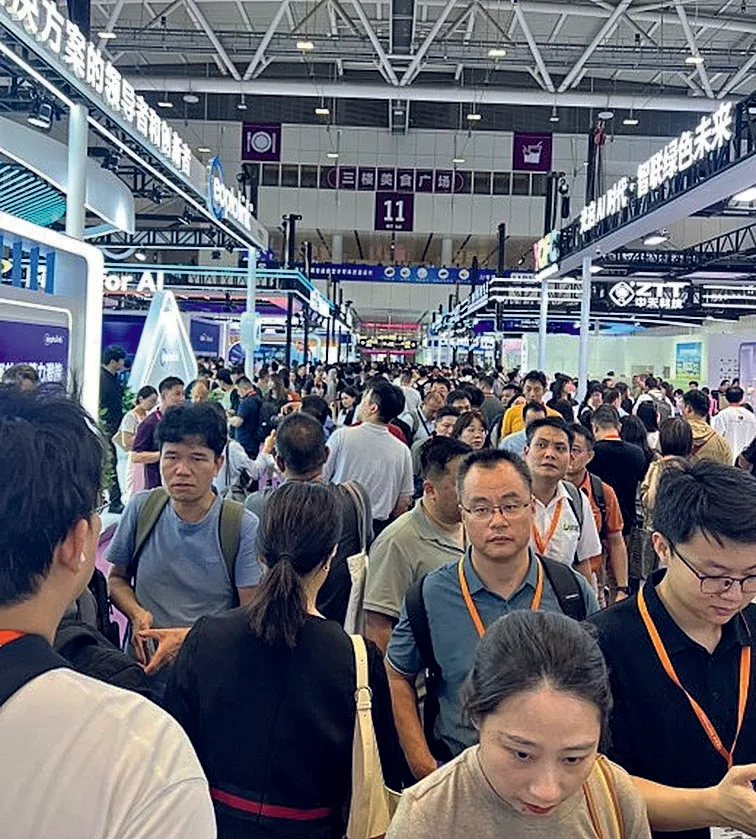
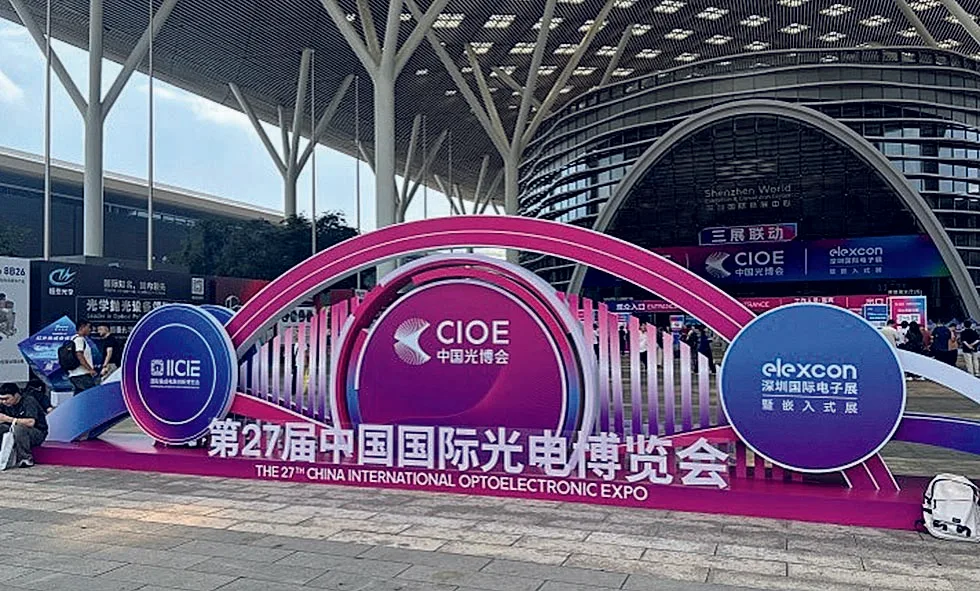
儘管中美兩國元首峯會達成一系列合作成果,但在AI賽道上的競爭仍很激烈。美方有可能對中國光通信企業實施限制,導致A股光通信板塊大跌,拖累創業板指數大跌近百分之五。中國光模塊產業強大的競爭力,已讓美國不得不防。近在深圳落幕的中國國際光電博覽會(光博會),全球上萬名半導體從業者被中國AI基建全產業鏈的算力互聯與規模化量產能力震撼。
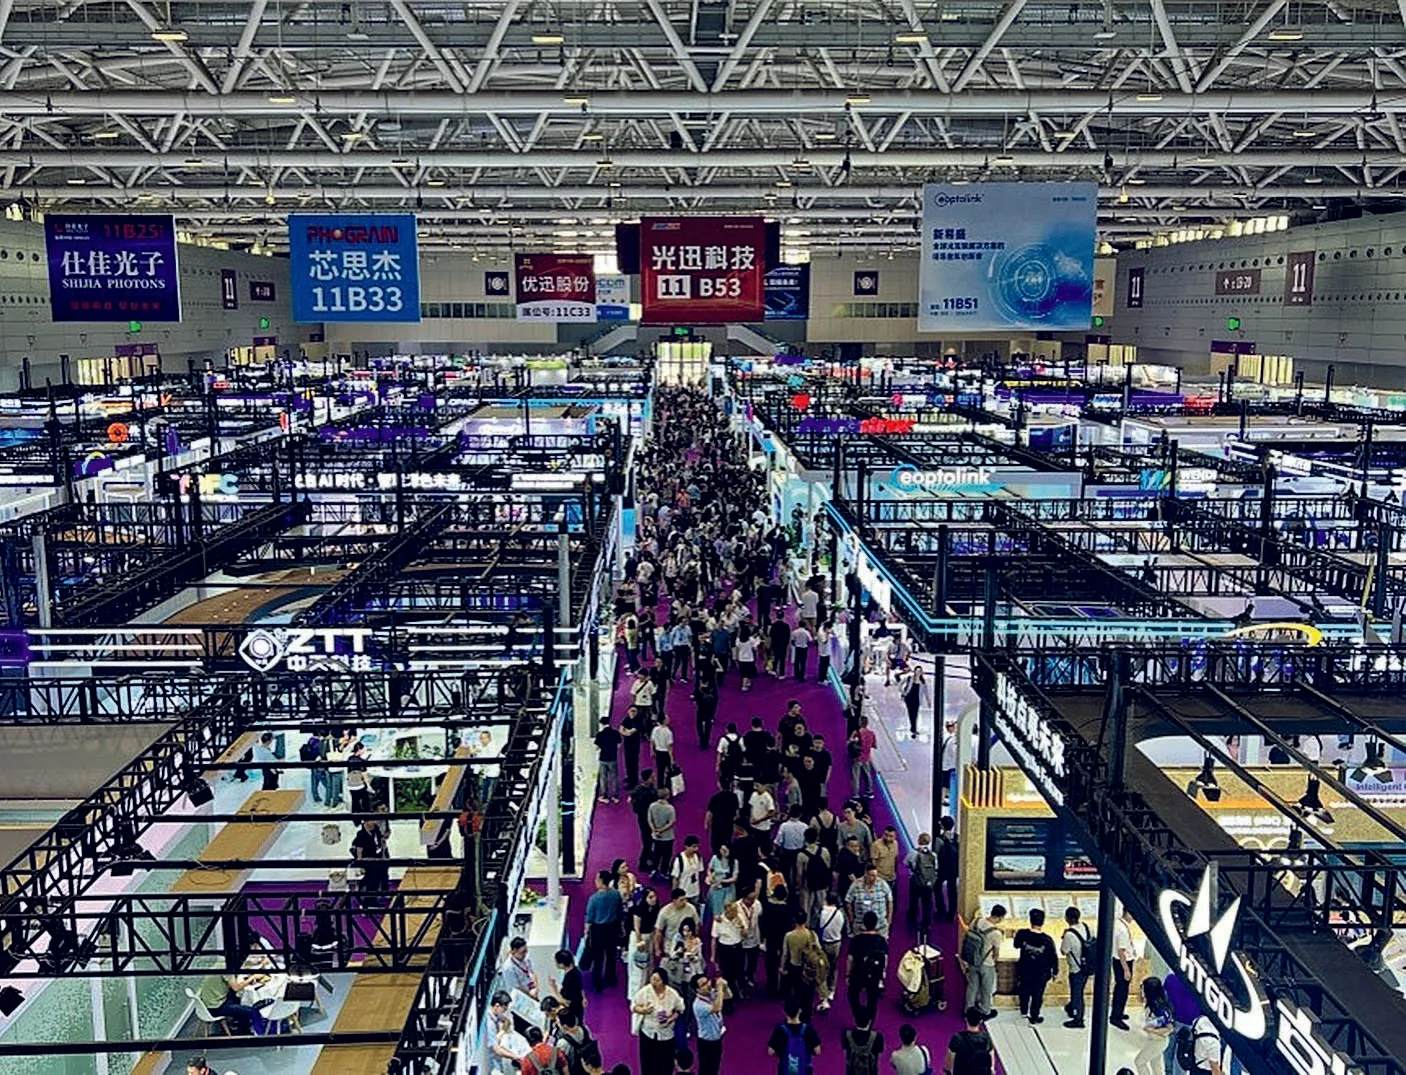
第二十七屆中國國際光電博覽會(CIOE中國光博會)九月九日在深圳國際會展中心開幕。從光纖到光模塊,從光芯片到電芯片,中國光通信產業在各個環節都展示出技術的領先性與量產的高效率。作為覆蓋光電全產業鏈的綜合型展會,CIOE中國光博會匯聚了來自全球超三十個國家的三千八百家優質參展企業,同期推出八大主題展,覆蓋信息通信、精密光學、攝像頭技術及應用、激光及智能製造、紅外、紫外、智能傳感、新型顯示、AR/VR、光電子創新等多個光電細分板塊。從上游產業環節到下游終端應用,展會面向十大應用領域,打造集商貿洽談、國際交流及品牌展示為一體的專業對接平台,助力參展企業挖掘拓展全球商機。
AI芯片是算力「大腦」,光模塊則是連接芯片與算力中心的「神經網絡」。隨着全球大規模AI數據中心建設,數據傳輸必須同步升級。傳統銅線傳輸速度慢、發熱嚴重,超過三成能量浪費在散熱上;深圳光博會發布的1.6T可插拔NPO高速光模塊,每秒可傳輸200Gbps數據,實現「光速高鐵」式升級。
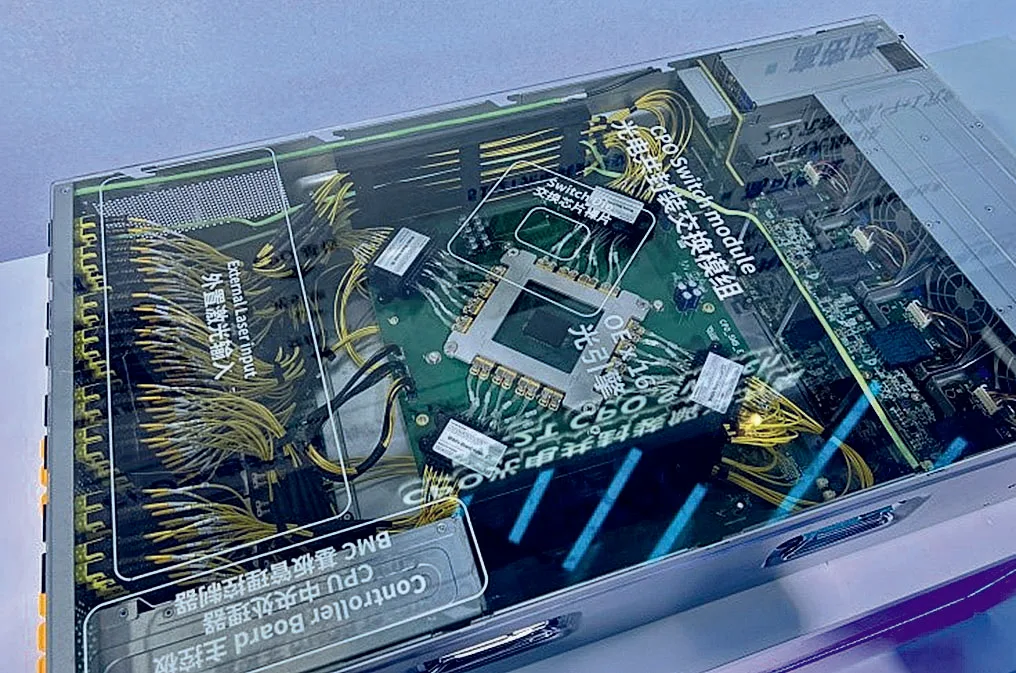
二零二五年全球1.6T光模塊產量約七十七點八萬隻,業界保守預測二零二六年需求將突破五百萬隻,中國廠商佔全球百分之五十至百分之七十份額,英偉達、谷歌等海外客户包攬絕大多數訂單,北美頭部雲廠商是主力買家。NPO是把光引擎放在交換芯片附近的可插拔近封裝光學,中國已經非常成熟。另一條技術路線則是共封裝光學(CPO,Co-packaged Optics),光引擎與芯片共封在同一基板的不可插拔共封裝光學,台積電領先。前者是當前可量產的折中方案,後者則是未來芯片板上的先進集成路線。
不對稱差異化競爭
OpenAI新旗艦模型發布後,全球對高帶寬渴求激增,高盛九月預測高速數通光模塊中1.6T及以上產品滲透率將升至百分之八十,中國廠商在全球光模塊市場已佔主導地位。中美科技戰的下半場,勝負手正在悄然轉移。台積電作為被西方政治裹挾的「技術孤堡」,固然在神壇上雕刻着最精密的算力芯片;但中國大陸的AI基建「軍團」正憑藉基建效率、繞路智慧與供應鏈生態,從四面八方包圍這座孤堡,以不對稱差異化競爭,用中國速度與系統性韌性,逐步熔斷地緣政治高牆,重塑全球AI基建的權力版圖。
誠然,作為被地緣政治重重保護的技術孤堡核心,台積電依然掌握着全球首屈一指的硬核實力。其新近發布的硅光子技術COUPE(緊凑型通用光子引擎,台稱「矽光子技術」)在CPO領域力拔頭籌,通過3D堆疊將電子芯片與光子芯片封裝在一起,專門解決AI算力集群的高速互連瓶頸。該技術已於二零二六年進入量產,目標是二零三零年前將傳輸帶寬提升至4Tbps,是目前全球技術天花板。
但這種技術也有弱點。台積電主推的CPO(共同封裝光學)路線,本質是將光芯片和計算芯片直接混封在同一底座上,而非NPO的可插拔技術。工藝過於尖端導致量產良率低下(根據投行數據,目前全鏈路綜合良率僅百分之二十至百分之五十),且任一光引擎失效即導致整機報廢,Intel、博通等也受此困擾,高昂成本讓英偉達等巨頭持謹慎態度。面對這座「技術孤堡」,中國供應鏈展現出精妙的「繞路走」差異化智慧與規模化集群優勢。
中國廠商沒有硬追台積電最尖端的「直接混封」路線,而是依託成熟光模塊產業集群,從1.6T/3.2T可插拔光模塊與近封裝光學方案切入,已形成完整量產梯隊:中際旭創1.6T產品全球市佔率達百分之五十,華工科技在3.2T CPO生產測試迎來突破,天孚通信的CPO無源器件已通過英偉達認證,用規模化優勢繞開技術壁壘形成產業合圍。
在中游突圍中,中國光模塊陣營形成強大集團軍。除中際旭創、新易盛、天孚通信這三家「易中天」領軍巨頭外,光迅科技、華工正源、德科立、聯特科技、劍橋科技等本土強者緊隨其後。中際旭創、新易盛、劍橋科技等在展會首發全系列1.6T硅光成品,繞過台積電不對外開放的先進封裝,直接向其他成熟Foundry定製硅光晶圓,再在中國工廠完成後道切割與貼片。這種可插拔折中方案成本僅約純CPO的三分之一,搶先卡位英偉達高端交換機放量窗口。天孚通信、太辰光等同步展示精密無源光元器件。憑藉高良率整機組件與規模化集群,中國光通信軍團牢牢咬合住1.6T模塊放量咽喉,率先吞噬北美AI資本中肥美的蛋糕。
一位中國光模塊頭部企業高管向亞洲週刊表示,中國在半導體產業鏈具備集群飽和式打擊能力,未來五至十年有望在相關技術實現新爆發,目前已對西方廠商形成合圍態勢。英偉達等海外巨頭資金雄厚、不懼試錯,會同時布局多條技術路線,並對CPO集成到AI數據中心表現出更高興趣,以建設大規模AI集成中心;但該方向對單芯片良品率和穩定性要求極高,也在困擾西方廠商。
這位高管認為,NPO與CPO本質是不同技術路線之爭。CPO集成已是明確發展趨勢,明年相關量產可落地;但NPO作為可插拔、故障排查修復難度低的模塊化方案,當前階段不會被完全替代。中國已有多個廠商布局CPO研發並奮起直追,未來有望爆發式增長,但整體仍偏向中游水平,台積電在技術封裝領域仍保持頂尖地位。
中國光模塊海外工廠運營與地緣政治緊密相關。這位高管向亞洲週刊表示,美國雖是大客户,但政策變動帶來明顯不確定性,特朗普的政策難以琢磨;泰國等海外工廠業務表現良好,堵點已疏通。另一家頭部企業銷售主管也表示,公司深耕海外市場,展會現場火爆、中外客商雲集,並能為英偉達供貨。中美在供應鏈層面實際互相合作,美國商人務實,但也苦惱於政策的不確定性。
隨着中國光互聯網絡加速推進,這場不對稱競爭正讓華盛頓和台北決策層陷入深層焦慮。美國喬治敦大學安全與新興技術中心(CSET)與台灣中華經濟研究院(CIER)的報告指出,美台對中國大陸「全產業鏈、大規模集群化的AI基建優勢」高度擔憂:美國雖卡住單一算力芯片製程,但中國大陸擁有最完整電力網、龐大可再生能源供應鏈和極快的工程化配套速度,能以驚人速度落地數十萬個GPU級別超級算力集群。
這場在深圳演出的「合圍」,是一場用「產業鏈完整度」對陣「單點極致技術」的圍城戰。台積電是被美國出口管制政策裹挾的「技術孤堡」,美國借高端芯片製造優勢對華構築高牆。但光模塊產業極度依賴電、光、熱、精密機械的異構集成,沒有任何孤堡能獨自完成從沙子到光互聯的全部閉環。
台積電封測端正失優勢
中國大陸廠商通過高速光電測試機等設備突破,正平替海外高昂系統台架,逐步讓台積電在封測端失去優勢。隨着粵芯半導體十二英寸硅光量產線投入使用,以及國內首條十二寸40nm全國產化硅光流片平台加速運轉,大陸在硅光芯片設計、外部激光器(長光華芯)、特種光纖(長飛光纖CPO專用系列)直至後道設備與模塊組裝上,也正完成半導體拼圖的閉環咬合。